Panamá Noticias Network Panamá Noticias Network, Tu Portal con las Mejores Noticias de Panamá y el Mundo.

Resumen: El mercado de hipotecas con interés preferencial en Panamá atraviesa su contracción más severa en años, registrando una caída del 61% en el volumen de créditos nuevos entre 2023 y 2026. Esta crisis, confirmada por la Asociación Bancaria de Panamá (ABP), responde a una combinación de factores estructurales: retrasos en los reembolsos estatales, cambios regulatorios que generaron incertidumbre legal, ciclos de tasas de interés al alza y una debilidad persistente en el empleo formal. Mientras el crédito no preferencial muestra resiliencia, el segmento subsidiado enfrenta un proceso de reajuste lento mientras los promotores inmobiliarios adaptan sus proyectos a las nuevas condiciones de la ley.
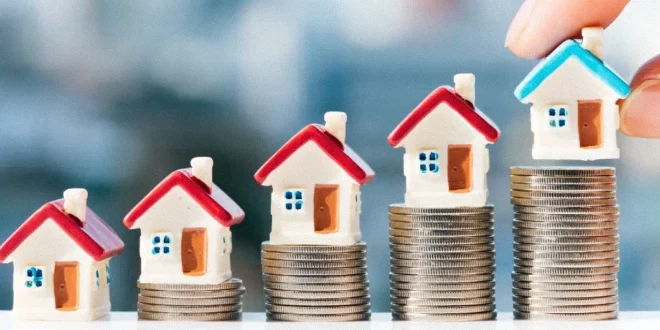
La vivienda preferencial, históricamente el motor del sector inmobiliario panameño, ha perdido fuerza. Las cifras de la Superintendencia de Bancos de Panamá (SBP) no dejan lugar a dudas: el financiamiento ha pasado de un pico de $746.5 millones en 2023 a apenas $293.8 millones en septiembre de 2026.
¿Estamos ante un fin de ciclo? No necesariamente. Pero la recuperación exige una alineación compleja entre la banca, el Estado y los desarrolladores.
Los cuatro detonantes de la contracción
El sector ha operado bajo una tormenta perfecta de variables que han frenado la originación de nuevos préstamos. Según Carlos Berguido, presidente de la ABP, estos son los pilares del problema:
| Factor | Impacto en el mercado | Estado actual |
|---|---|---|
| Deuda estatal | Aumenta costos financieros bancarios | Estabilizado |
| Tasas de interés | Eleva el costo del dinero (6.50% promedio) | En ajuste |
| Incertidumbre legal | Paraliza decisiones de inversión | Ley corregida |
| Empleo formal | Reduce capacidad de acceso al crédito | Debilidad persistente |
La incertidumbre legal ha sido el golpe más duro. La reforma a la ley de interés preferencial, promulgada en abril de 2025, presentó errores técnicos que obligaron a correcciones posteriores. Este vaivén legislativo ahuyentó a los inversores, quienes prefirieron esperar a que las reglas del juego fueran claras.
El efecto arrastre: más allá de las hipotecas
El enfriamiento no se limita a los préstamos para vivienda. La construcción también ha sentido el impacto. El financiamiento nuevo para este sector cayó de $1,628 millones en 2023 a $1,291 millones en 2026.
Es curioso observar que, mientras la vivienda preferencial retrocede, el crédito total del sistema bancario creció un 8.3%. Esto demuestra que la banca no ha cerrado el grifo, sino que ha redirigido su liquidez hacia otros sectores más dinámicos, como el comercio y los servicios, que suman más de $9,200 millones en la cartera actual.
Para los compradores, la reactivación no será un interruptor de encendido inmediato. La construcción de vivienda requiere permisos, mano de obra y tiempo de ejecución. Los promotores ahora enfrentan el reto de ajustar sus proyectos a los nuevos topes de subsidio, lo que implica rediseñar la oferta habitacional para que sea financieramente viable bajo el nuevo marco legal.
¿Volveremos a ver los números de 2023? La respuesta depende de la velocidad con la que se reactive el empleo formal y se estabilice la oferta inmobiliaria bajo las nuevas reglas. La banca está lista, pero el mercado debe reconstruir su confianza.